سیاست و بازاریابی - بر اساس دادههای جدید فدراسیون بینالمللی رباتیک (IRF) نقطه عطفی تازه در تحول تولید صنعتی رخ داده است. موجودی رباتهای صنعتی جهان در سال ۲۰۲۵ با رشد ۹ درصدی به ۵.۰۷۹ میلیون دستگاه رسیده است.
به گزارش خبرنگار
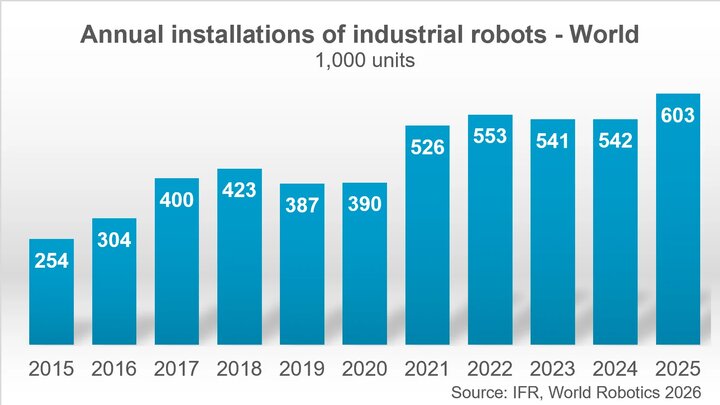
مهر ، بر اساس دادههای جدید فدراسیون بینالمللی رباتیک ( IRF ) برای نخستین بار بیش از ۶۰۰ هزار ربات جدید در یک سال در کارخانههای اقصی نقاط جهان نصب شده است. رقم دقیق نصب سالانه ۶۰۳ هزار دستگاه است که نسبت به سال قبل ۱۱ درصد افزایش نشان میدهد. اهمیت این ارقام زمانی روشنتر میشود که بدانیم تعداد رباتهای فعال در کارخانههای جهان طی هفت سال بیش از دو برابر شده است. اتوماسیون صنعتی از مرحله بهبود بهرهوری بنگاهها عبور کرده و به یکی از مؤلفههای ظرفیت صنعتی کشورها تبدیل شده است.
جهش پس از چهار سال ثبات نسبی
مسیر یک دهه گذشته بیانگر تغییر مقیاس بازار رباتیک صنعتی است. در همین راستا، نصب سالانه ربات صنعتی از ۲۵۴ هزار دستگاه در سال ۲۰۱۵ به ۴۰۰ هزار دستگاه در ۲۰۱۷ رسید و پس از افت سالهای ۲۰۱۹ و ۲۰۲۰، در ۲۰۲۱ از مرز نیم میلیون دستگاه عبور کرد. بازار طی سالهای ۲۰۲۲ تا ۲۰۲۴ در محدوده ۵۴۰ تا ۵۵۰ هزار دستگاه باقی ماند، اما جهش ۲۰۲۵ رکورد تازه ۶۰۳ هزار دستگاه را رقم زد. این تحول همزمان با افزایش ۱۰ درصدی نصب در صنایع الکترونیک و خودروسازی و رشد ۲۲ درصدی در صنایع فلزی و ماشینآلات رخ داده است.
پشت این موج مجموعهای از محرکهای ساختاری قرار دارد. بازآرایی زنجیرههای تأمین، سیاستهای صنعتی برای بازگرداندن یا نزدیکسازی تولید، کمبود نیروی کار در برخی اقتصادهای صنعتی و تحولات جمعیتی، توجیه اقتصادی اتوماسیون را تقویت کردهاند. پیشرفت هوش مصنوعی، بینایی ماشین و فناوری حسگرها نیز دامنه وظایفی را که میتوان به ربات سپرد گسترش داده است. سادهتر شدن برنامهنویسی و یکپارچهسازی سامانهها نیز هزینه ورود بنگاههای جدید به اتوماسیون را کاهش میدهد.
چین و شکلگیری نوعی عدم تقارن صنعتی
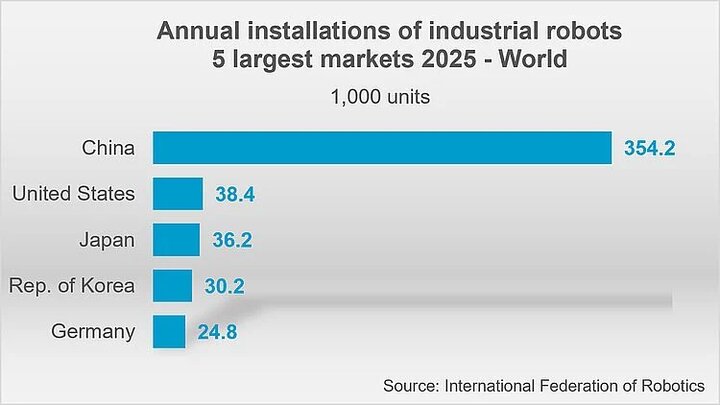
مهمترین یافته گزارش اخیر فدراسیون بینالمللی رباتیک در چین دیده میشود. این کشور در سال ۲۰۲۵ حدود ۳۵۴ هزار ربات صنعتی نصب کرده است که رقمی معادل ۵۹ درصد کل نصبهای جهان محسوب میشود. برای درک مقیاس این برتری کافی است چین را با چهار بازار بعدی مقایسه کنیم. در این فهرست، ایالات متحده ۳۸.۴ هزار، ژاپن ۳۶.۲ هزار، کره جنوبی حدود ۳۰.۲ هزار و آلمان ۲۴.۸ هزار دستگاه نصب کردهاند. مجموع این چهار کشور حدود ۱۳۰ هزار دستگاه است. چین به تنهایی نزدیک به ۲.۷ برابر مجموع چهار بازار بزرگ بعدی ربات صنعتی نصب کرده است .
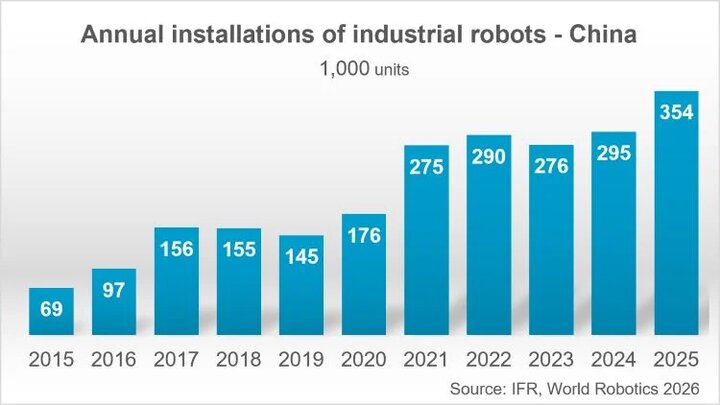
روند تاریخی نیز برتری چین در حوزه را مذکور را تایید میکند. نصب سالانه چین از ۶۹ هزار دستگاه در ۲۰۱۵ به ۱۷۶ هزار دستگاه در ۲۰۲۰ و ۲۹۵ هزار دستگاه در ۲۰۲۴ رسید و در سال ۲۰۲۵ با رشد ۲۰ درصدی به حدود ۳۵۴ هزار دستگاه جهش کرد. در نتیجه، حدود ۵۹ درصد افزایش خالص نصب جهانی در خلال سالهای ۲۰۲۴ و ۲۰۲۵ را میتوان به افزایش نصب در چین نسبت داد .
به باور کارشناسان، لایه مهمتر این تحول در سمت عرضه قرار دارد. تولیدکنندگان چینی در سال ۲۰۲۵ حدود ۱۹۵ هزار ربات را در بازار داخلی خود نصب کردهاند و ۵۵ درصد بازار چین را در اختیار داشتهاند. بنابراین چین همزمان بزرگترین مصرفکننده جهان و برخوردار از یک صنعت داخلی بزرگ تأمین ربات است. چنین ترکیبی ظرفیت اتوماسیون را به سیاست صنعتی، زنجیره تأمین تجهیزات تولید و توان رقابت کارخانهای پیوند میدهد.
صعود آمریکا و افت خفیف اروپا
در رتبههای بعدی پس از چین، ایالات متحده با رشد ۱۲ درصدی و نصب نزدیک به ۳۸ هزار و ۵۰۰ دستگاه از ژاپن عبور کرده و به دومین بازار بزرگ جهان تبدیل شده است. هند نیز با رشد ۱۵ درصدی و نصب حدود ۱۰ هزار و ۵۰۰ دستگاه به جایگاه ششم رسیده است. آهنگ حرکت هند از منظر بلندمدت قابل توجهتر است. زیرا نصب سالانه ربات در این کشور بین سالهای ۲۰۲۰ تا ۲۰۲۵ به طور متوسط سالانه ۲۷ درصد رشد کرده است.
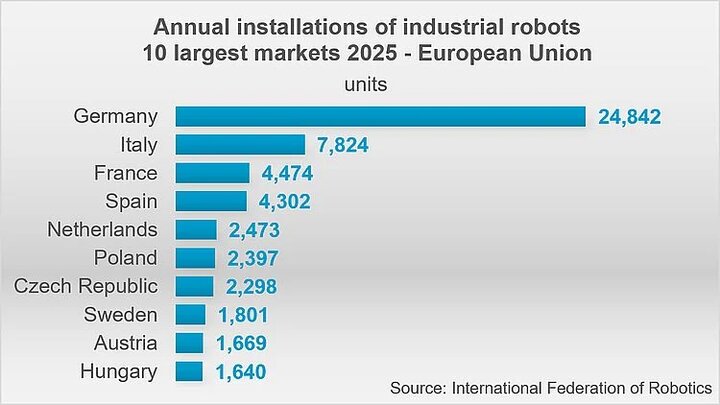
از سوی دیگر، تصویر اروپا تا حد زیادی از سایر بازیگران بزرگ این عرصه متفاوت است. آلمان همچنان بزرگترین بازار اتحادیه اروپا محسوب میشود و ۴۱ درصد نصبهای این اتحادیه را در اختیار دارد، اما نصب سالانه ربات صنعتی آن در سال ۲۰۲۵ هشت درصد کاهش یافته و به کمتر از ۲۵ هزار دستگاه رسیده است. ایتالیا با حدود ۷۸۰۰ دستگاه کاهش ۱۱ درصدی، فرانسه با نزدیک ۴۵۰۰ دستگاه کاهش ۸ درصدی و اسپانیا با حدود ۴۳۰۰ دستگاه کاهش ۱۵ درصدی را ثبت کردهاند. دادهها در نتیجه از واگرایی آهنگ سرمایهگذاری در اتوماسیون صنعتی میان قطبهای اصلی اقتصاد جهان حکایت دارند.
هوش مصنوعی به مثابه مرحله بعدی اتوماسیون صنعتی
موج کنونی رباتیک با تحول فناورانه رباتها همزمان شده است. فدراسیون بینالمللی رباتیک در گزارش مستقلی درباره هوش مصنوعی و رباتیک تأکید کرده که ادغام هوش مصنوعی ظرفیت سازگاری، کارایی و استقلال عملکردی رباتها را افزایش میدهد. هوش مصنوعی تحلیلی امکان تشخیص الگو، پیشبینی خرابی و بهینهسازی مسیر و منابع را فراهم میکند و هوش مصنوعی مولد حرکت از اتوماسیون مبتنی بر قواعد ثابت به سامانههایی را تسریع میکند که آموزش و سازگاری آنها با وظایف جدید آسانتر است.
برآورد فدراسیون بینالمللی رباتیک ادامه همین مسیر را نشان میدهد. نصب جهانی رباتهای صنعتی در سال ۲۰۲۶ با رشد ۹ درصدی به حدود ۶۵۵ هزار دستگاه خواهد رسید و تا ۲۰۲۹ میتواند به ۸۰۶ هزار دستگاه در سال برسد.
معنای راهبردی این ارقام فراتر از بزرگ شدن بازار رباتیک است. ترکیب رباتیک، هوش مصنوعی، بینایی ماشین و حسگرهای پیشرفته در حال تغییر واحد سنجش قدرت صنعتی است. در چنین محیطی، ظرفیت تولید را باید در کنار تعداد کارخانهها و نیروی کار، با میزان توانایی یک اقتصاد در تجهیز خطوط تولید به سامانههای هوشمند، تأمین داخلی تجهیزات اتوماسیون و انتشار این فناوری در سراسر بخش صنعت سنجید. دادههای سال ۲۰۲۵ نشان میدهد این گذار با سرعتی نامتقارن در حال وقوع است و چین در کانون این عدم تقارن قرار گرفته است. بنابراین، مسئله اصلی دهه پیش رو این است که چه کشورهایی خواهند توانست هوش مصنوعی را از یک قابلیت محاسباتی به ظرفیت فیزیکی تولید تبدیل کنند .
https://www.siasatvabazaryabi.ir/Fa/News/802933/رکورد-تاریخی-نصب-رباتها-در-کارخانه؛-پیشتازی-چین-و-آمار-اروپا-و-امریکا